Маржинальная торговля: кто и по какому правилу закрывает позицию за вас
· 6 мин · для начинающих
Автоматический материал · Редакция TradeAlmanacПодготовлено языковой моделью по данным площадки и проверено редактором.

Содержание · 8
- Что вообще считается обеспечением
- Ставка риска — свойство бумаги, а не мнение брокера
- Две маржи и два норматива
- Почему схема усиливает то движение, из-за которого сработала
- Позиция стоит денег каждый день
- Короткая позиция и дата отсечки
- Чего в наших данных нет — и это важно сказать прямо
- Четыре вопроса до первой необеспеченной сделки
Маржинальная торговля — сделка на деньги или бумаги, которых на счёте нет: недостающую часть даёт брокер под залог остального портфеля. Дальше всё решает арифметика обеспечения, и устроена она не так, как её обычно пересказывают. Границ у брокера не одна, а две, и означают они разное. Первая отнимает право открывать новое. Вторая создаёт обязанность закрыть уже открытое — обязанность брокера, а не вашу, и спрашивать он не будет.
Что вообще считается обеспечением
Залогом работает не купленная с Кредитное плечо бумага, а портфель целиком: ликвидные активы минус задолженность перед брокером. Слово «ликвидные» здесь юридическое, а не бытовое. Актив, не входящий в перечень маржинальных, обеспечением не работает вовсе — он может лежать на том же счёте и не давать ни копейки залоговой стоимости. Денежные остатки и валюта в расчёт входят, но каждая позиция берётся не по полной стоимости, а со скидкой.
Практическое следствие простое и неочевидное: пополнение счёта немаржинальным активом положения не улучшает. Улучшает только то, что признано обеспечением.
Ставка риска — свойство бумаги, а не мнение брокера
Размер скидки задаёт ставка риска. Она отвечает на один вопрос: как далеко цена способна уйти за то время, за которое позицию реально закрыть, не обвалив её своими же продажами. То есть в ставке сидят сразу Волатильность и Ликвидность — по отдельности ни одна из них ставку не объясняет. Бумага может колебаться умеренно и всё равно получить строгую ставку, если продать её объёмом не у кого.
Порядок расчёта задан Указанием Банка России № 5636-У. Ставки считает клиринговая организация, брокер вправе применять более строгие, но не более мягкие. Отсюда вывод, который переворачивает привычное представление о плече: одинаковое плечо на двух разных бумагах — это две разные позиции по риску, а не одна и та же «сделка с плечом».
Расчёт стартует не от суммы, которую вы внесли, а от текущей рыночной стоимости позиции — той самой, что меняется каждую секунду торгов:
Клиенты при этом разделены на категории по уровню риска, и от категории зависит, по каким ставкам считается ваша маржа: при стандартном уровне требования строже, при повышенном мягче. Критерии отнесения — имущественные и по опыту сделок, заданы тем же Указанием, а конкретные пороги проверяются в договоре с брокером, а не в статье.
Две маржи и два норматива
Начальная маржа — сумма по всему портфелю: каждая позиция умножается на свою начальную ставку риска. Минимальная маржа считается так же, но по минимальным ставкам, и она всегда меньше начальной. Считается это по портфелю целиком, а не по отдельной позиции: встречные позиции по одной бумаге частично гасят друг друга.
Дальше два норматива, и разница между ними — главное, что путают.
Норматив по начальным ставкам — это стоимость портфеля минус начальная маржа. Пока он положителен, вы можете открывать новые непокрытые позиции. Ушёл в минус — открывать больше нельзя, и брокер выставляет маржинальное требование. Позицию при этом ещё никто не трогает: у вас есть выбор — довнести деньги или закрыть часть самому.
Норматив по минимальным ставкам — стоимость портфеля минус минимальная маржа. Он ушёл в минус — выбора больше нет. Брокер обязан сам совершить сделки, возвращающие норматив в положительную зону. В приложении брокера эти два норматива обычно подписаны как НПР1 и НПР2.
Это и есть Маржин-колл и Принудительное закрытие позиции — два разных события, а не два названия одного.
Почему схема усиливает то движение, из-за которого сработала
Здесь работает положительная обратная связь, и её стоит назвать своим именем. Цена падает — растёт волатильность. Растёт волатильность — повышаются ставки риска. Повышаются ставки — увеличивается требуемая маржа при неизменной позиции, и норматив уходит вниз даже без новых сделок. Норматив ушёл ниже нуля — начинаются принудительные продажи. Продажи двигают цену дальше вниз, и контур замыкается.
Ни одно звено этой цепи не является ошибкой или невезением: каждое работает ровно так, как задумано. Но вместе они образуют усилитель, а не стабилизатор. Отсюда наблюдаемое свойство рынка — маржинальные позиции закрываются пачками и в один день, а не равномерно и по одной.
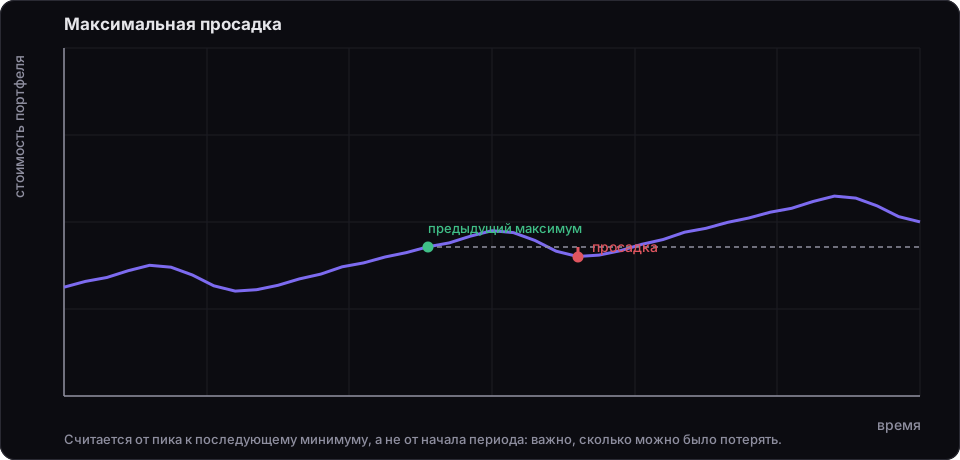
Позиция стоит денег каждый день
Перенос непокрытой позиции через ночь — это отдельная сделка: Репо или своп. За неё берут плату, и начисляется она за календарные дни, включая выходные и праздники. Для позиции, которая «просто ждёт своего часа», это отрицательная константа в доходности, работающая независимо от того, правы вы или нет.
У этого есть и налоговый хвост. Льгота долгосрочного владения требует непрерывно держать бумагу 3 года. Позиция, за которую платят ежедневно, до такого срока обычно не доживает по экономике, а Шорт под льготу не подпадает в принципе — там нет владения, есть долг.
Короткая позиция и дата отсечки
В короткой позиции вы должны бумагу, а не деньги. Всё, что причитается её владельцу, причитается тому, у кого вы её заняли. В Дивидендная отсечка сумма дивиденда списывается с вас в пользу кредитора.
Это принципиально иной вид убытка, чем движение цены: он наступает по календарю и известен заранее. Ближайшие отсечки российского рынка — ниже:
Полный график с суммами и историей выплат — в разделе дивидендов российского рынка. Брокеры, кроме того, нередко ужесточают условия по коротким позициям перед отсечкой вплоть до полного запрета: это условие вашего договора, а не свойство рынка, и проверять его надо у брокера.
Чего в наших данных нет — и это важно сказать прямо
Действующих ставок риска и перечня маржинальных бумаг у нас нет. И то и другое — параметры клиринга и конкретного брокера: они меняются в течение торгового дня, различаются у разных брокеров и живут в его торговой системе, а не в рыночных данных. Любой источник, публикующий «ставку риска по бумаге» отдельно от вашего брокера, показывает чужое число.
Что у нас есть — это сырьё, из которого те параметры и делаются: волатильность, глубина истории и оборот по каждой бумаге каталога, календарь корпоративных событий. Проверить бумагу до необеспеченной сделки можно в каталоге акций, ликвидную часть рынка отбирает готовый набор:
Определения терминов, которые здесь встретились, собраны в словаре, а посмотреть поведение цены и оборота перед решением — в терминале.
Четыре вопроса до первой необеспеченной сделки
- Какая ставка риска действует по этой бумаге у вашего брокера сегодня и когда она менялась в последний раз?
- Какое движение цены переводит портфель из зоны маржинального требования в зону принудительного закрытия — знаете ли вы этот уровень до открытия позиции, а не после звонка?
- Сколько стоит перенос позиции за предполагаемый срок удержания и как эта сумма соотносится с движением, ради которого позиция открывается?
- Что произойдёт с позицией, если вы будете недоступны сутки? Ответ известен: её закроют без вас, по той цене, которая будет на рынке.
Плечо не делает верный прогноз доходнее. Оно делает срок, за который прогноз обязан сбыться, конечным — и назначает этот срок не тот, кто открыл позицию. Все прочие следствия маржинальной торговли выводятся отсюда.
Связанные инструменты
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.
Подготовлено языковой моделью по данным площадки и проверено редактором.
Модель: claude-opus-5
Как мы используем языковые модели